翌年度の資材予算を立てるとき、前年度の購入金額に一律の増減率を掛けるだけでは、現場で必要な枚数を見誤ります。シートは傷みや新しい車両・容器による交換・追加予定を、フレコンは工程ごとの使用予定を先に数えます。さらに、その年だけの案件と使える在庫を分けて、実際に買う数量へ直します。
まず数量表を作り、価格が分からない欄は仮定と記します。その表に、同じ仕様・数量・納品条件の見積もりを当てれば、翌年度の予算と発注時期を見直せます。
前年度の「購入枚数」から、一時案件と残った在庫を分ける
前年度の注文書だけを見ると、まとめ買いしたシートや年末用に買ったフレコンまで、その年に使ったように見えます。現場別・品番別に、期首と期末の使える在庫、受け取った数量、使用・交換した数量を並べます。一時的な工事や特別な搬出で使った分には、案件名と終了予定を付けてください。
中小企業基盤整備機構のJ-Net21は、材料の消費量を「期首在庫+当期仕入−期末在庫」で捉える方法を示しています[1]。翌年度の購入予定を作るときは、この関係を逆にして、予定購入数=予定使用数+確保したい期末在庫−使える期首在庫と置けます。在庫に含めるのは、今回の仕様・使用条件に合い、実際に使えるものだけです。
| 前年度に集めるもの | 見る理由 | 翌年度へ移すときの扱い |
|---|---|---|
| 購入・納品の数量 | 実際に受け取った数と時期を知る | そのまま使用見込みにしない |
| 現場での使用・交換記録 | 継続して使う数量と交換理由を知る | 現場や設備が変わる分を調整する |
| 一時案件の使用量 | 通常年に繰り返さない需要を分ける | 翌年度の案件予定がある分だけ加える |
| 使える期首・期末在庫 | 買う数と使う数の差を知る | 傷みや仕様変更で使えない品を除く |
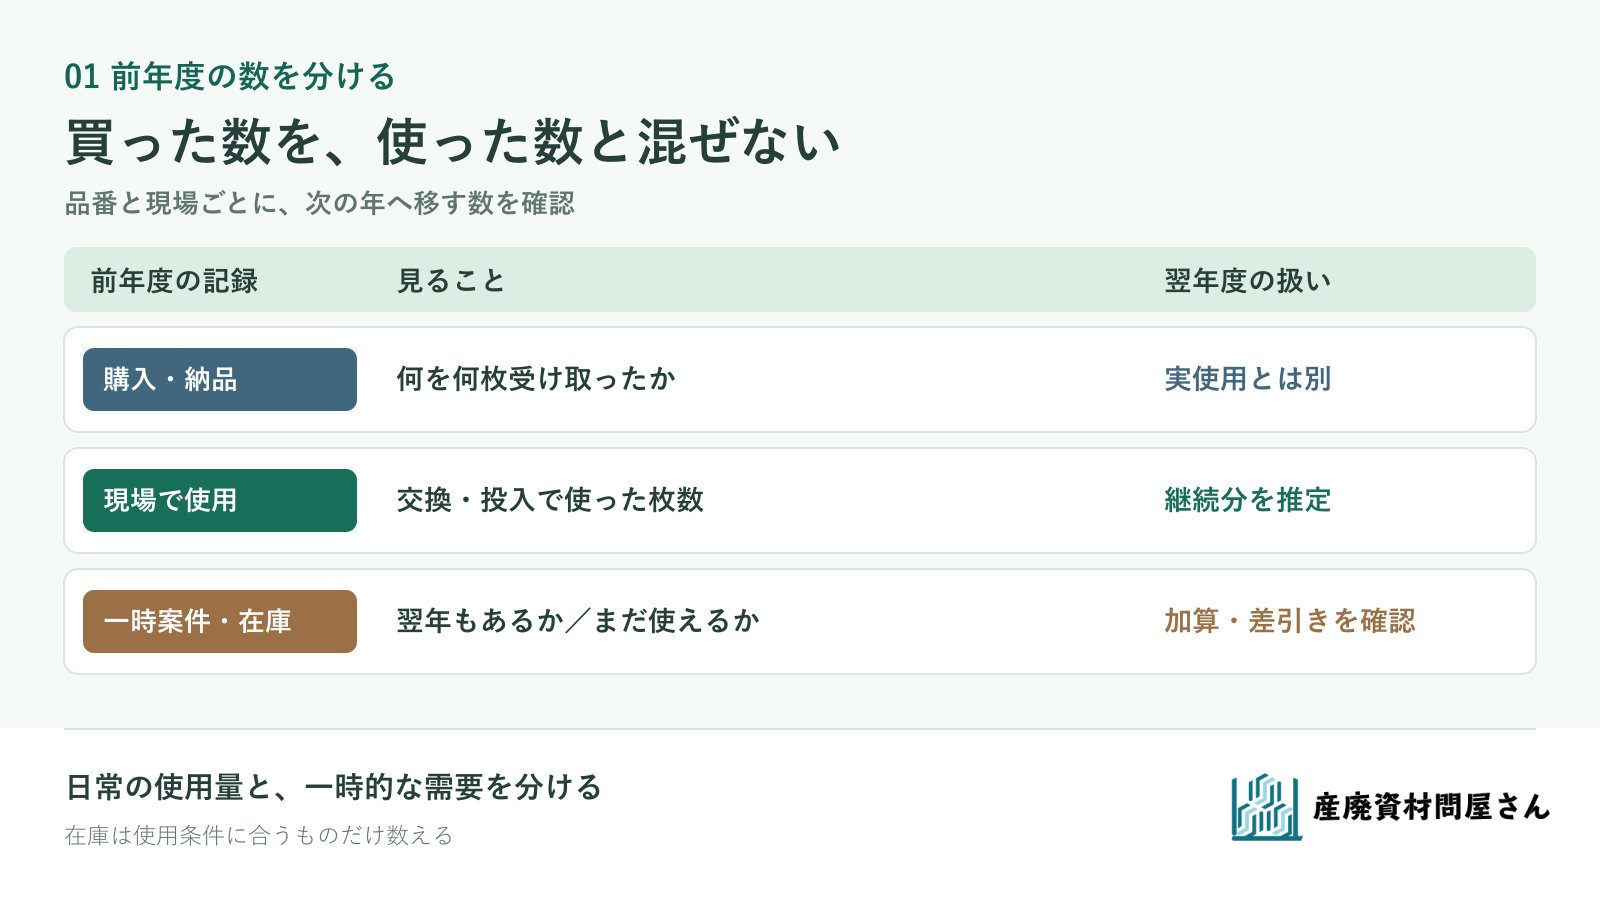
購入実績だけでなく、現場で使った数と残った数を並べます。
シートは、更新する場所と追加する場所から数える
シートは前年度に買った枚数を再購入するのではなく、翌年度に覆う車両・容器を一覧にします。既に使っているものは、状態を点検して交換予定か継続使用かを分けます。新しい車両・容器が増えるなら、その初回分を別の行にします。予備を何枚残すかは、現場の使用頻度と調達にかかる時間を踏まえて決めます。
交換時期を機械的な年数で決めると、使えるシートを早く替えたり、傷んだ場所を見落としたりします。現物の傷み、固定部、交換履歴を見て対象を確定し、寸法と加工が同じかも確認してください。今回の仕様から外れる古い在庫は、単に枚数があるというだけで購入予定から差し引きません。
たとえば説明用の架空計画で、既存シートの交換予定が4枚、新しい容器への初回分が2枚、期首の使える予備と期末に残したい予備が各1枚なら、購入予定は4+2+1−1=6枚です。4枚の交換が点検で未確定なら、その部分は「確認中」として予算表に残します。
フレコンは、通常の使用量と一時案件を別の行にする
フレコンは、使用する工程、内容物、搬出先、袋の型式をそろえて数えます。前年度に毎月使った枚数が分かれば、翌年度の処理予定の増減を反映します。特定の現場だけの一時案件は、通常の月平均へ混ぜず、案件の実施月と必要枚数を別枠で置きます。再使用できるかどうかは袋の種類と使用条件によるため、未確認の繰り返し使用回数を予算削減の前提にしません。
架空計画では、通常の使用を月30枚×12か月=360枚、予定する一時案件を40枚とします。翌年度の使用予定は計400枚です。期首に使える在庫25枚があり、期末に30枚確保したいなら、購入予定は400+30−25=405枚。一時案件がなくなれば、その40枚を購入予定から外して計算し直します。
ただし年間405枚という数字だけでは、いつ何枚受け取るべきか決まりません。通常分の月別の使用量と、一時案件の月を並べ、保管場所と納品先も確認します。分納の可否や送料を含む条件は見積もり時に確かめます。
数量の低・標準・高を出し、仮の単価を掛ける
年度予算の初稿では、変動しやすいフレコンの通常使用量を月25・30・35枚の三通りで置くと、増減が金額へどう響くか分かります。以下はすべて説明用の架空の数量・税抜単価で、当社の販売価格や見積条件ではありません。一時案件40枚、期首25枚、期末目標30枚は三通りに共通とします。シートは6枚で、仮単価は1枚12,000円。フレコンは仮単価1枚850円です。
| 案 | フレコン通常使用 | 一時案件 | 購入予定(期末+30、期首−25) | フレコン資材代 | シート6枚との計 |
|---|---|---|---|---|---|
| 低 | 25枚×12=300枚 | 40枚 | 345枚 | 293,250円 | 365,250円 |
| 標準 | 30枚×12=360枚 | 40枚 | 405枚 | 344,250円 | 416,250円 |
| 高 | 35枚×12=420枚 | 40枚 | 465枚 | 395,250円 | 467,250円 |
シートの資材代は6枚×12,000円=72,000円を各案へ足しました。たとえば標準案は344,250円+72,000円=416,250円です。これは資材代だけの計算です。加工代、送料、税、必要なら保管や作業にかかる費用は入っていません。未確認の費用を0円として扱わず、別欄に残して見積もりで埋めます。
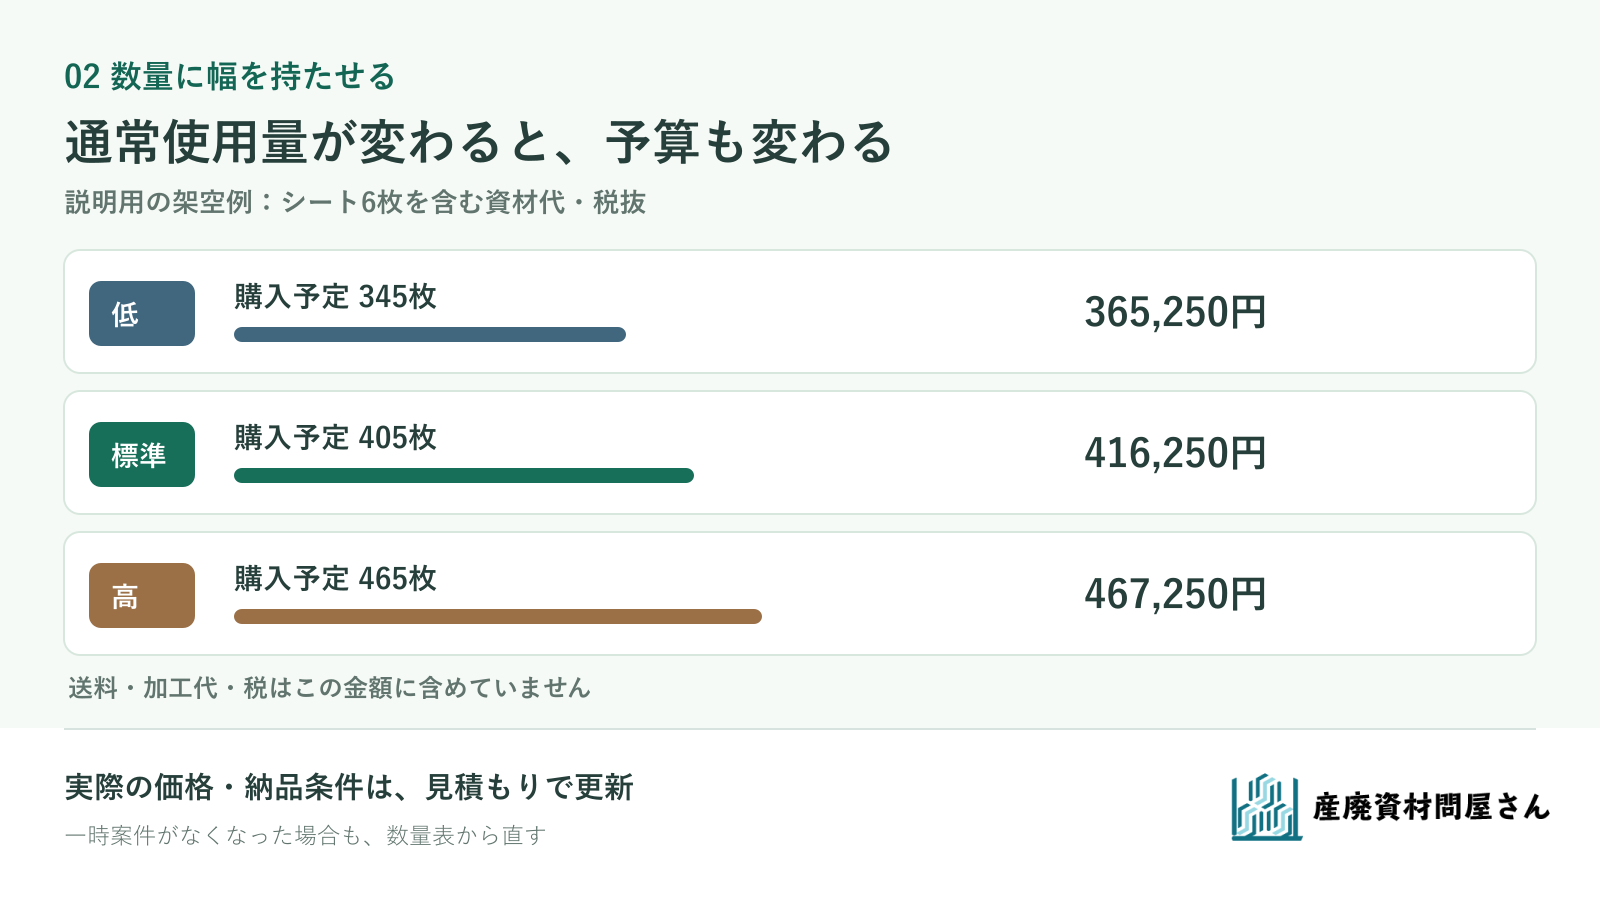
幅を持たせるのは通常使用量です。一時案件や在庫の前提が変わったら表を更新します。
数量表に納品時期を付け、見積もりで予算を更新する
最後に、シートの交換予定月と新規容器の稼働月、フレコンの毎月の使用見込みと一時案件の月を表に入れます。年度合計が同じでも、必要な月へ届く計画かは別に確認します。仕様、納品先、1回に受け取りたい数量も添え、実際の単価・加工代・送料・予定納期を見積もりで確認します。法人向けの資材調達相談では、現在の仕様や購入量を踏まえた資材の相談を受けています。
記録が揃っていない場合は、分かっている使用量と未確定の交換予定、一時案件の有無を分けてお問い合わせください。数量の仮定が変わったときに、どの予算行を直すかが分かる形で相談できます。
参考資料・出典
[1]中小企業基盤整備機構 J-Net21「第4回 材料費の計算方法」— 期首在庫、仕入、期末在庫と消費量の関係を参照。確認日:2026-09-26。