本社でフレコンをまとめ買いした月に、A現場とB現場の資材費を比べたい。請求書の購入額を現場へ単純に分けても、各現場が何枚使ったかは分かりません。購入、現場への払出、未使用の返却、実際の使用を分け、同じ作業を何t行ったかまで揃えて初めて、見直す品目を選べます。
中小企業基盤整備機構のJ-Net21も、材料の購入数量と消費数量を区別し、在庫を調べる方法や出庫を記録する方法を紹介しています[1]。これは食品事業向けの原価管理の説明です。ここでは会計上の現場原価を決めるためではなく、資材の使われ方を現場間で比べる手順として使います。
一括購入額を、そのまま各現場の使用額にしない
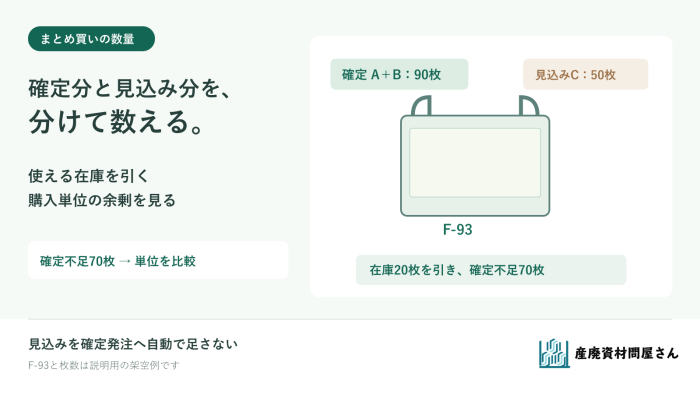
まず同じ期間と品番を決め、中央倉庫の購入、各現場への払出、未使用で戻った枚数、集計期間の末日に現場に残った未使用品、破れなどで使わなかった枚数を別欄にします。払出が多くても、未使用品が現場に残っていれば、全枚数を使用済みとは数えられません。現場間の移動がある場合は、出した現場と受けた現場の両方に記録します。
説明用の架空案件M-07では、月初の中央在庫0枚、同じ品番の未使用フレコンを300枚まとめて購入したとします。比較用の仮単価は税抜900円/枚で、購入代金は270,000円。A現場に150枚、B現場に120枚を払い出し、未使用のままAから15枚、Bから20枚が中央倉庫に戻りました。月末に現場に残った未使用品、現場間移動、破損廃棄はないという仮定です。
| M-07の記録 | A現場 | B現場 | 合計・中央倉庫 |
|---|---|---|---|
| 現場へ払出 | 150枚 | 120枚 | 270枚 |
| 未使用で返却 | 15枚 | 20枚 | 35枚 |
| 今回使った枚数 | 135枚 | 100枚 | 235枚 |
| 中央の月末在庫 | ― | ― | 購入300-払出270+返却35=65枚 |
Aの使用は150-15=135枚、Bは120-20=100枚です。使った合計235枚と中央在庫65枚を足すと購入300枚に戻ります。破れた袋などを「未使用返却」に混ぜると、使える在庫を過大に数えます。使用できない分は理由と数量を別に残します。実務では期首在庫や他現場への移動も加え、帳簿と現物が合うかを確認してください。
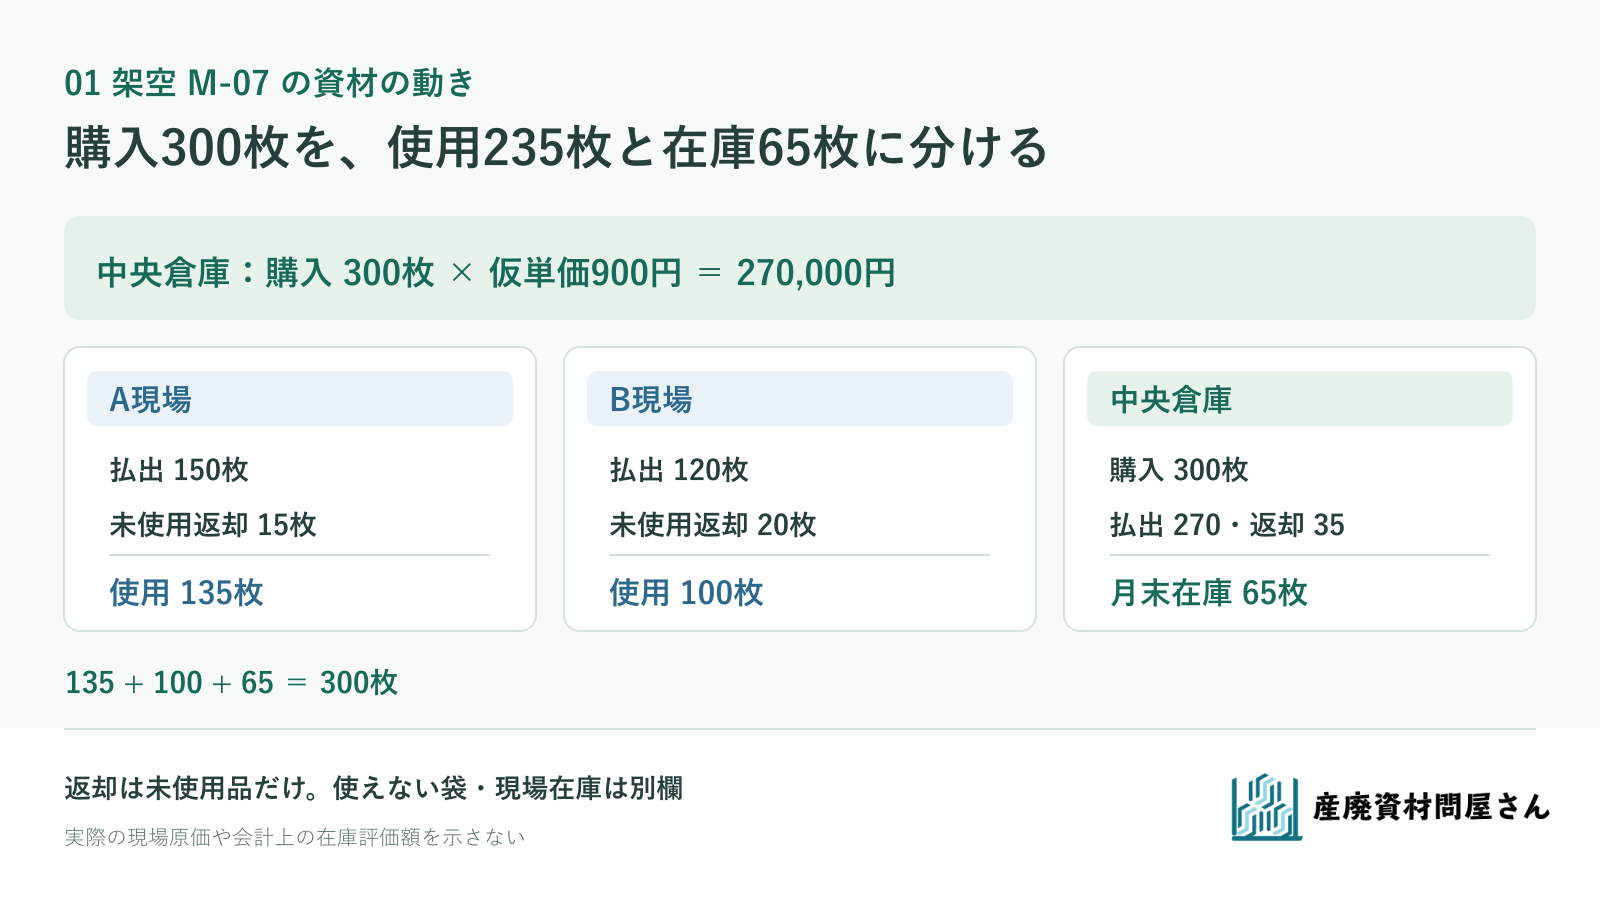
M-07は在庫と使用枚数を分けるための架空例です。実際の入出庫や会計処理を示しません。 図を拡大して見る
同じ作業の量で割り、現場の規模差を除く
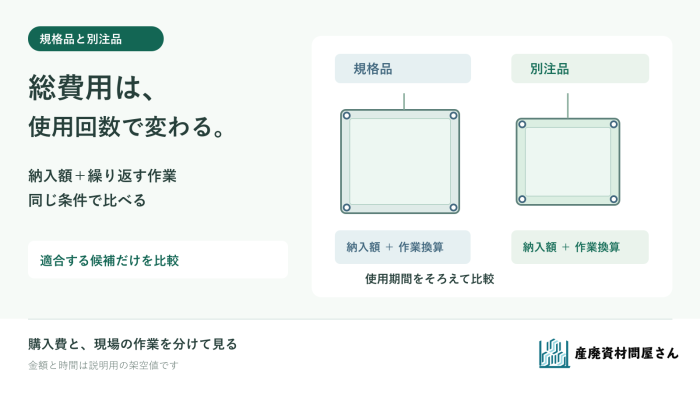
使用枚数だけを比べると、処理量の多い現場が常に大きく見えます。M-07では同じ種類の内容物を、同じ工程で袋詰めし、袋詰めした対象物の正味重量を計ったものとします。A現場は120t、B現場は80tです。まず同じ期間・同じ内容物の範囲かを確かめ、10t当たりの使用枚数に直します。
| M-07の比較 | A現場 | B現場 |
|---|---|---|
| 同じ工程で袋詰めした正味重量 | 120t | 80t |
| 使用した同品番フレコン | 135枚 | 100枚 |
| 10t当たりの使用枚数 | 135÷120×10=11.25枚 | 100÷80×10=12.5枚 |
| 仮単価900円での比較用金額/10t | 10,125円 | 11,250円 |
この仮定ではBが10t当たり1.25枚、比較用金額で1,125円多いという結果です。一方、購入300枚の請求額270,000円のうち、使用235枚に仮単価を掛けた比較用金額は211,500円、中央に残る65枚の仮単価相当は58,500円です。足せば270,000円になります。この「比較用金額」は送料・税・加工費を除いた架空単価による目安で、実際の現場原価や棚卸評価額ではありません。
違う内容物、袋詰め以外の工程、計量方法の違う重量を一緒にして割らないでください。シートなら同じ被覆面積や使用日数が分母になる場合もありますが、作業内容と必要な被覆・固定条件が揃わなければ、面積当たりの枚数に意味がありません。比べられる組を先に作ることが重要です。
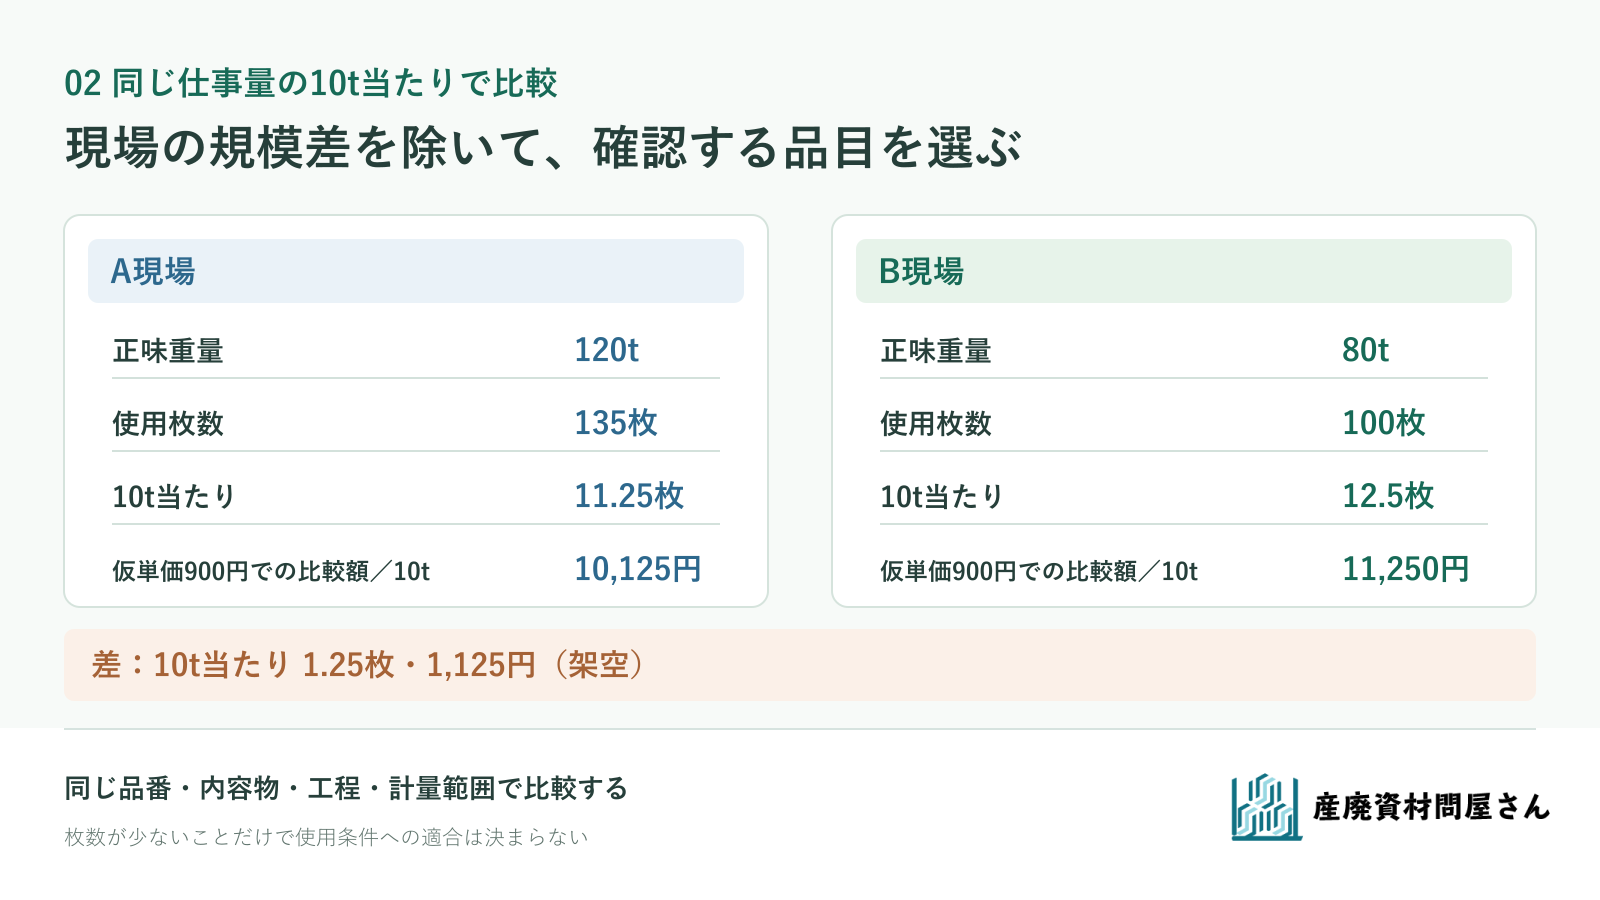
10t当たりの値は架空の同条件を仮定した比較値です。少ない枚数が安全・品質の面で優れるとは示しません。 図を拡大して見る
差が出たら、単価を変える前に記録を確かめる
Bの値が高くても、すぐに無駄遣いと決めません。まず返却漏れや集計期間の末日に現場に残った未使用在庫、別品番の混入、破れた袋の扱い、正味重量の測定範囲を確認します。その後、内容物のかさ・水分などの状態、袋1枚ごとの実投入量、投入口や排出口と設備の相性、破れやすい場所を比べます。投入量を増やすことだけを改善策にすると、候補品番の容量・耐荷重や現場の作業条件を外すおそれがあります。
記録が揃っても差が残るなら、現在の品番・生地・口の形と作業方法を見直す候補を探します。候補を探すときはフレコンバッグ・スタンドの商品一覧をご覧ください。ただし、名称だけでは同じ内容物への適合、容量・耐荷重、販売単位や納期は確定しません。現物の袋と使用条件を示して、品番別の仕様を確認します。
現場の比較表から、資材の相談条件を作る
当社では、現行仕様や購入量を伺って資材の相談を承ります。ご相談の内容は法人向けの資材購入・仕入れ案内にもまとめています。見積もり前には、A・Bの使用枚数だけでなく、同じ作業の範囲、正味重量、内容物の状態、破損・返却の記録、現在の品番、必要時期を一組にしてください。差の原因が未確認なら、その欄も残します。
お問い合わせからは、「二つの現場で同品番を使っている。使用枚数と作業量の差を確認し、現行仕様を維持する案と、条件に合う別の候補があるかを相談したい」と伝えられます。販売単位・価格・送料・納品先を揃えた見積もりはその後に比べます。使用量の記録だけで仕様変更や値下げ効果を確定しません。
参考資料・出典
- 中小企業基盤整備機構 J-Net21「第4回 材料費の計算方法」(2026年9月25日確認)。購入・在庫・消費数量を分ける一般的な考え方を参照。