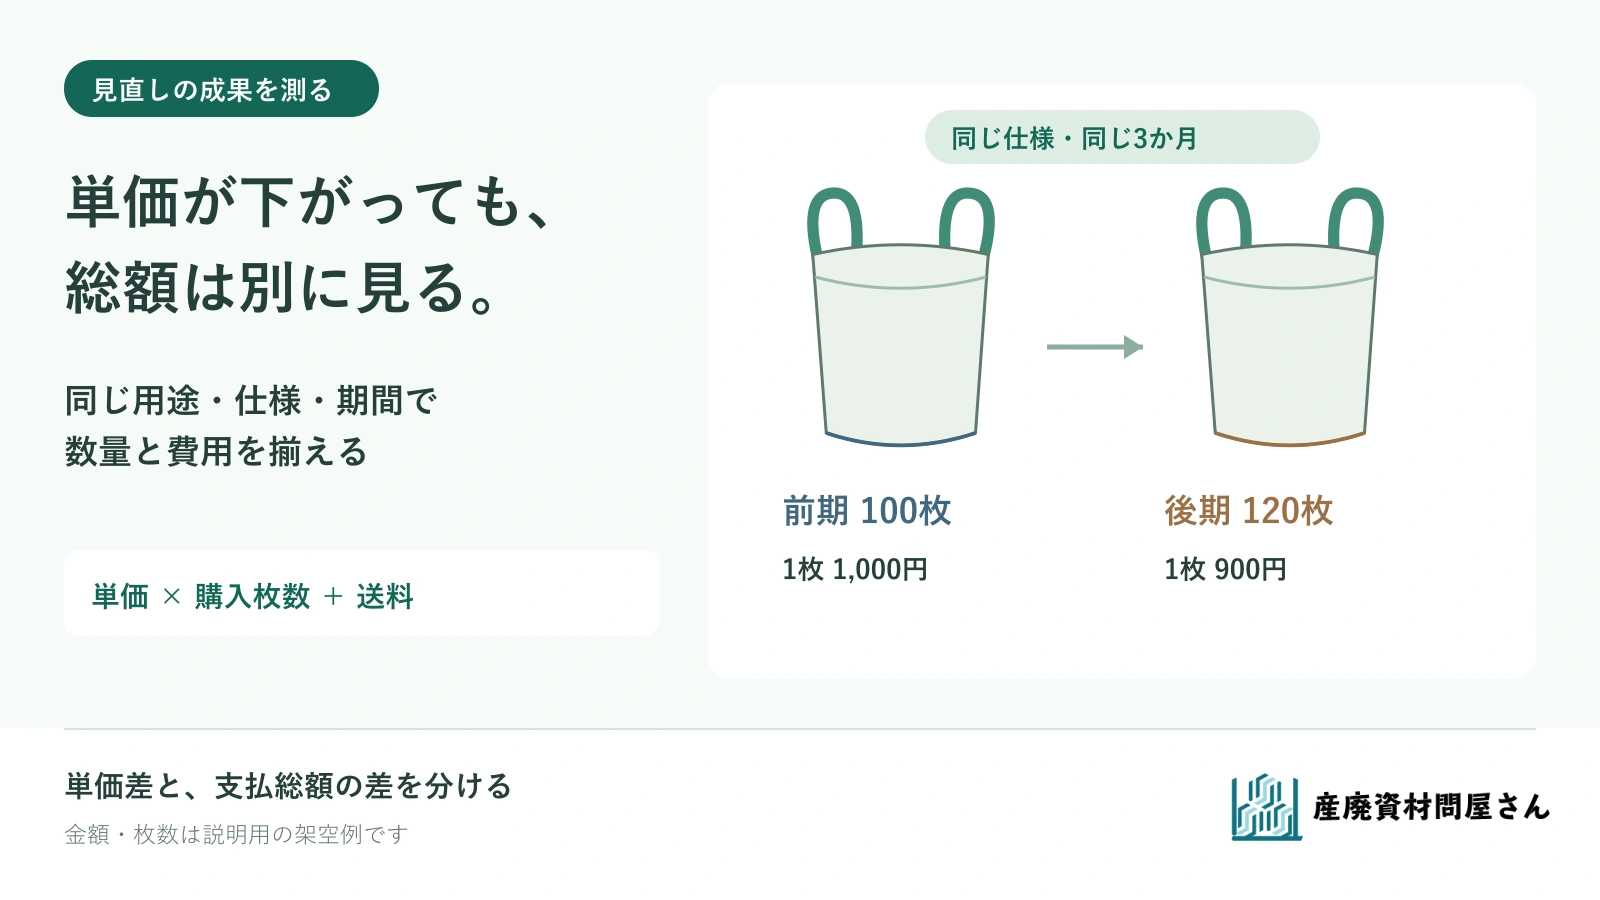
「フレコンの単価が下がったので、資材費を削減できた」と報告する前に、同じ用途・仕様を、同じ長さの期間で、何枚買って何枚使ったかを揃えます。単価が下がっても購入枚数が増えれば、支払総額は増えることがあります。送料や加工費、欠品の有無も別に記すと、何が改善し、何が変わっていないかを説明できます。
まず対象商品と期間を決め、次に単価・購入数量・商品代以外の費用を分けます。最後に、在庫と欠品の記録を見て、安く買えたことが必要な日に使えたことと両立しているか確かめましょう。
比較する用途・仕様・期間を先に固定する
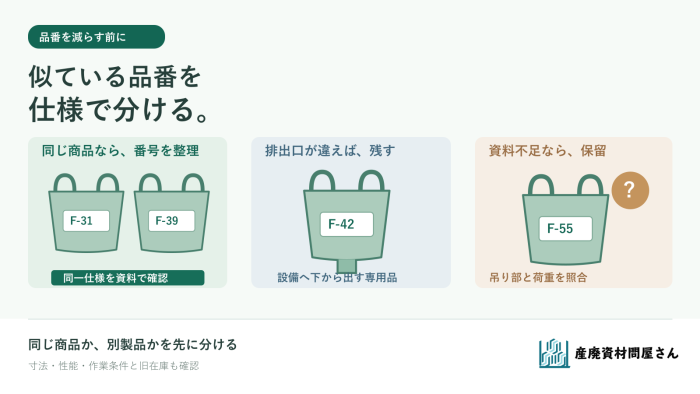
比べるのは、同じ作業に使い、同じ条件で使えると確認した資材です。フレコンなら内容物と1袋の重量、上部・底部の形、吊り部、使用する設備を照らします。品名が同じでも仕様が変わったなら、単価の差をそのまま「値下げ」と呼べません。現行品の仕様書と見直し後の候補品の資料を並べ、同等に使えると確かめた範囲で比較します。
期間は、前期も後期も例えば3か月ずつにします。ただし、長さが同じでも仕事量が同じとは限りません。現場や案件が増えれば必要枚数も変わります。対象現場、主な工程、期間中の購入枚数と実際に使った枚数を残しておくと、単価の変化と使用量の変化を分けられます。
手元の在庫を使った期間は、購入枚数だけを使用枚数として扱いません。購入時の支払総額を比べる表と、実際の使用量・期末在庫を見る表を分けてください。発注書、納品書、入出庫記録で数が一致するかを確認します。
架空例:単価が下がっても支払総額は増える
次は説明用の架空の税抜例です。同じ型式のフレコンを、同じ現場の同じ用途で使い、前期と後期をそれぞれ3か月とします。値引き、加工費、保管費はなく、両期に買った分は期間内に使ったと仮定します。価格と送料は当社の見積もり・販売実績ではありません。
| 税抜の比較項目 | 前期3か月 | 後期3か月 | 差 |
|---|---|---|---|
| 購入枚数 | 100枚 | 120枚 | +20枚 |
| 1枚の単価 | 1,000円 | 900円 | -100円 |
| 商品代 | 100,000円 | 108,000円 | +8,000円 |
| 送料 | 10,000円 | 12,000円 | +2,000円 |
| 支払総額 | 110,000円 | 120,000円 | +10,000円 |
前期は100枚×1,000円+送料10,000円=110,000円。後期は120枚×900円+送料12,000円=120,000円です。単価は100円下がりましたが、この比較期間に払った金額は10,000円増えました。ここで「1枚100円の削減」と「総額10,000円の増加」を、別の結果として報告します。
総額差を説明するときは、計算する順番を固定できます。まず旧単価で後期の20枚増を評価すると、20枚×1,000円=数量の影響+20,000円。次に後期120枚を新単価で買った差は、120枚×(900円-1,000円)=単価の影響-12,000円。送料の変化は**+2,000円**。足すと+20,000円-12,000円+2,000円=+10,000円となり、表の総額差と一致します。これは支払総額の変化を説明する一つの分け方で、使用量が増えた原因までは示しません。
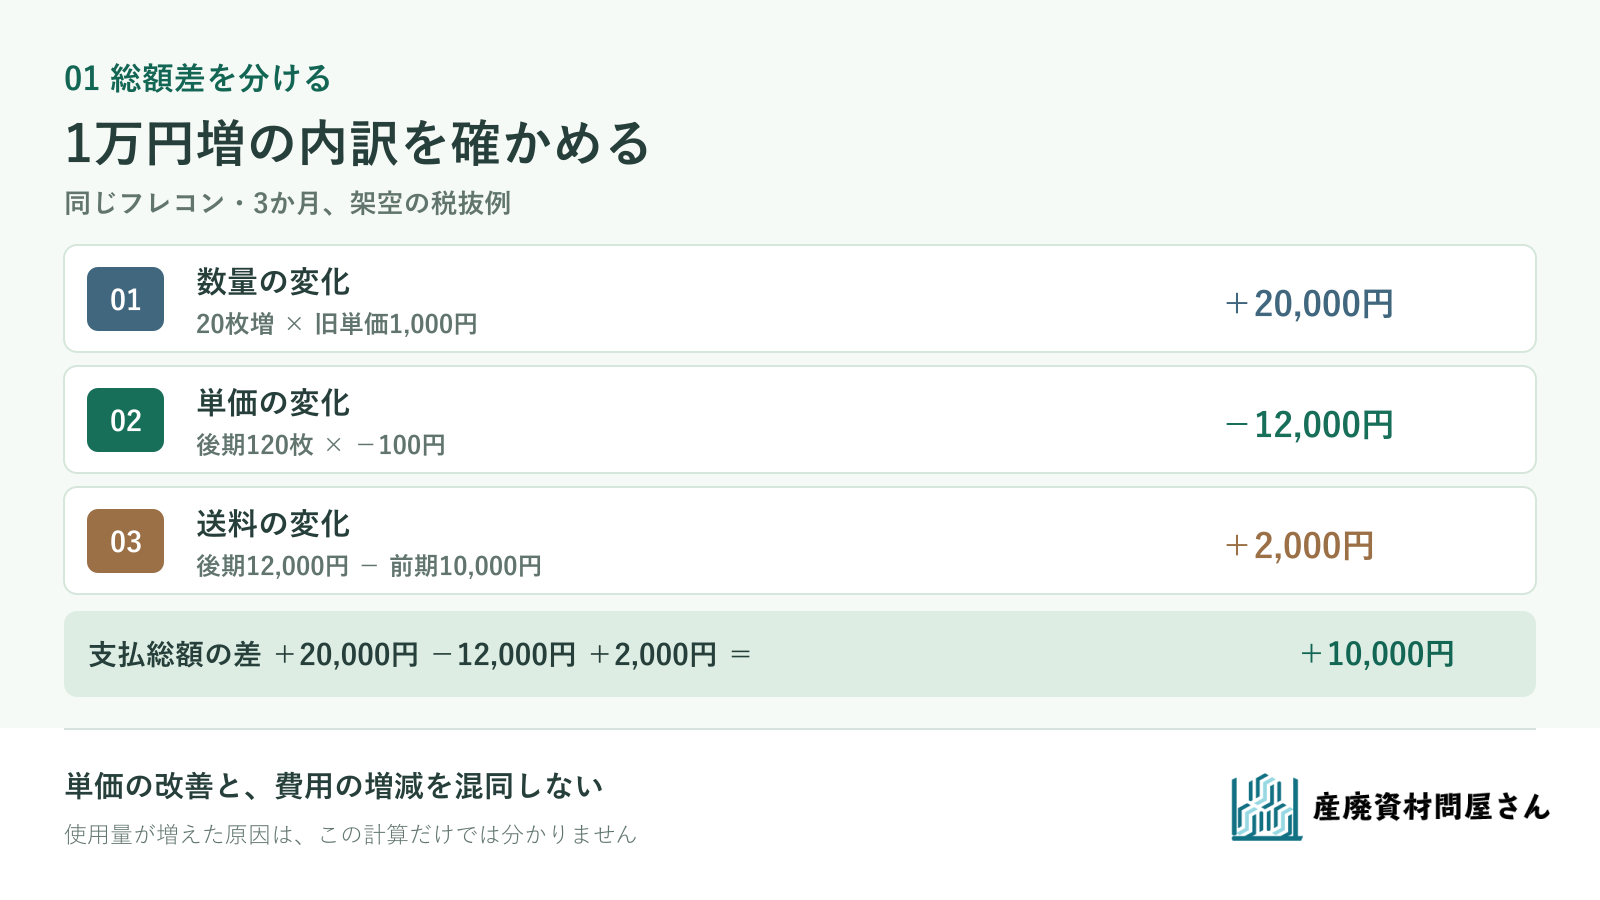
金額は説明用の税抜例です。単価の改善と、期間中の支払総額の増減を分けて見ます。
単価以外に変わった費用と数量を別欄に置く
実際の見直しでは、送料のほかに加工代、納品回数、納品先、梱包単位が変わる場合があります。同じ商品を安い単価で買っても、追加加工や緊急の手配が必要なら、商品代だけの差額は支払総額を示しません。当社のよくあるご質問では、仕様・加工・数量・納品先を確かめたうえで、正式見積もりにて商品代以外の必要費用と予定納期をご案内しています。比較する案ごとに、同じ内訳で金額を揃えてください。
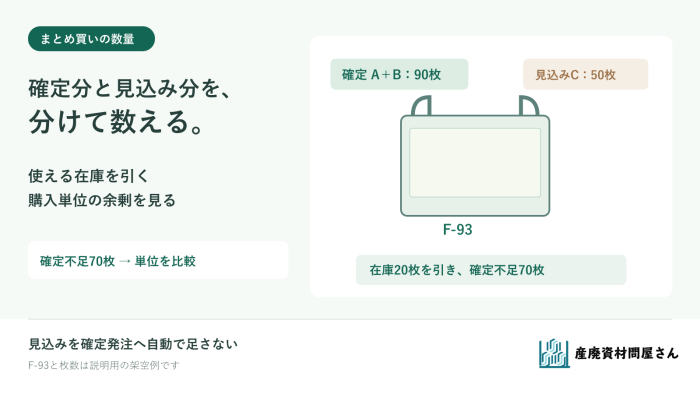
数量が変わった理由も分けます。現場の仕事量が増えたのか、袋の交換が早くなったのか、まとめて先に買っただけなのかでは、同じ「購入20枚増」でも意味が違います。購入枚数と使用枚数が違うなら、期首と期末の使用可能な在庫を確かめ、期間中に余った分を次の期間へどう扱うかを記録します。未使用分をすべて当期の「使用コスト」として数えません。
仕様を変えた場合は、価格が下がった分だけで良し悪しを決めず、必要な性能と使い方が満たされるかを先に確かめます。比較できない仕様は別行にして、「仕様変更を含む見直し」と明記します。
欠品と急な手配の記録を、金額と一緒に見る
支払総額を下げても、必要な日に資材がなくて作業を待ったなら、調達の結果としては別の問題が残ります。反対に、支払総額が増えても仕事量の増加に対応し、欠品を減らせたかもしれません。公的な資材購入管理の資料も、価格と必要量だけでなく、在庫切れや欠品を確認する観点を示しています[1]。
架空例の前期に欠品が1回、後期に0回だったとしても、単価変更が欠品を解消したとは言えません。在庫を増やしたのか、納品日を変えたのか、仕事の順番が変わったのかを確認します。欠品による追加配送や代用品の費用が分かる場合だけ、金額を別欄に追加します。記録がなければ「0円」と置かず、未確認と書きます。
| 同じ3か月で残す記録 | 前期 | 後期 | 確認先 |
|---|---|---|---|
| 購入総額と内訳 | 商品代・送料・加工代 | 同じ費目で記録 | 請求書・見積書 |
| 購入枚数/使用枚数 | 別々に記録 | 別々に記録 | 発注書・入出庫記録 |
| 期末の使用可能在庫 | 現物と仕様を確認 | 現物と仕様を確認 | 保管担当 |
| 欠品・急ぎの手配 | 発生日時と回数 | 発生日時と回数 | 現場・購買担当 |
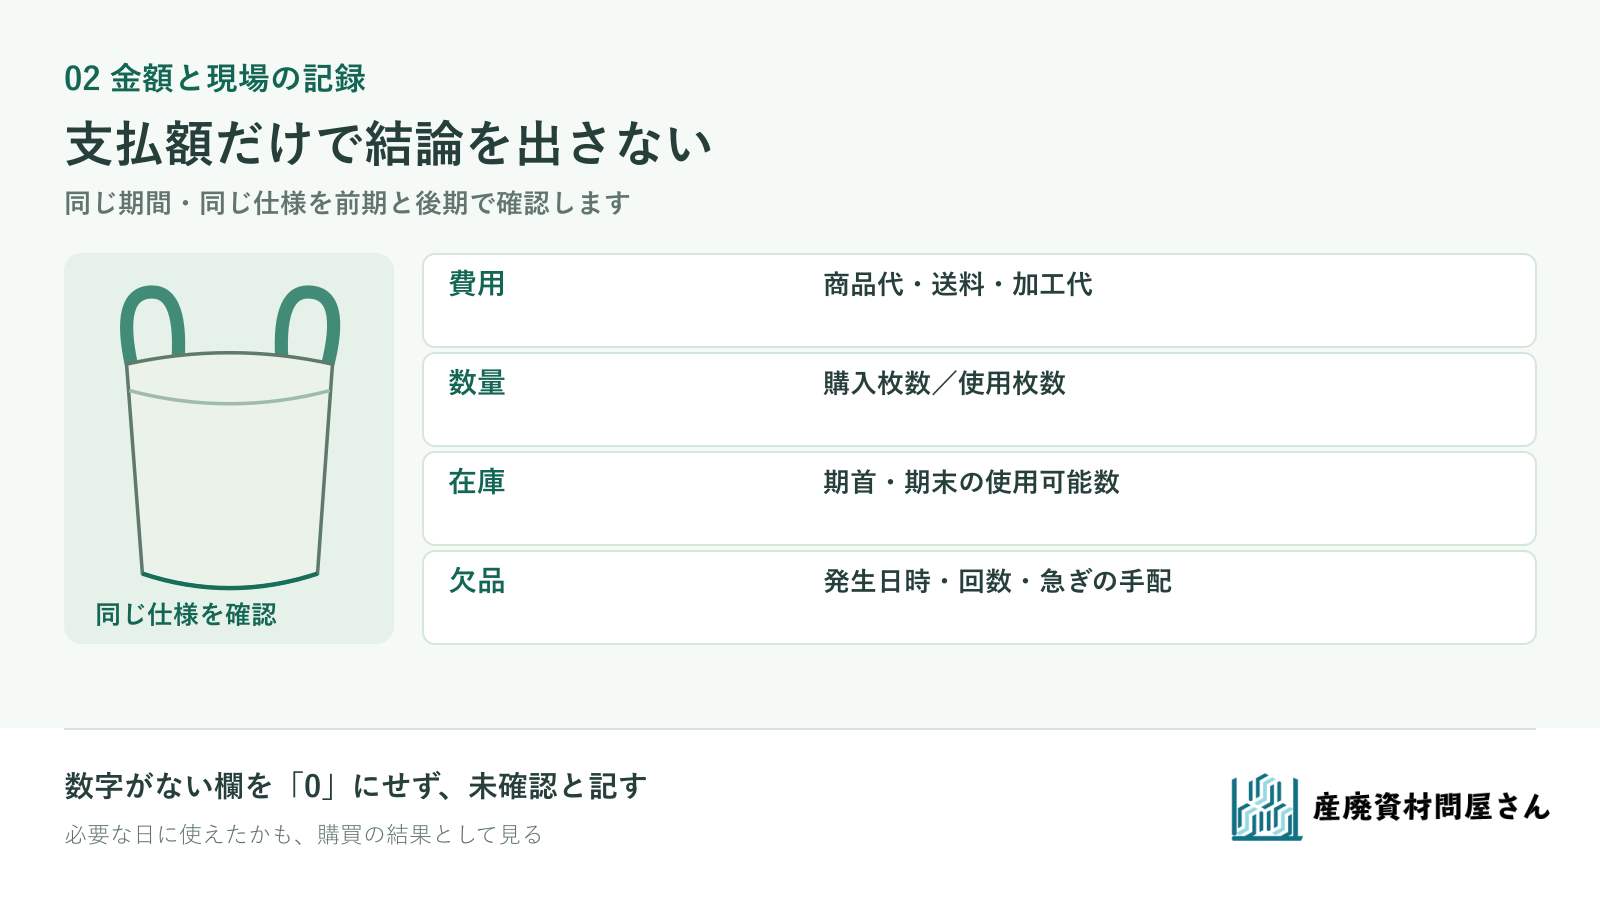
金額、使用量、欠品は別の指標です。後から分かる記録だけで因果関係を決めません。
同じ条件の見積もりと現場記録を揃える
見直し前の品番・仕様書、対象現場と比較期間、購入・使用枚数、現在の単価と商品代以外の費用をまとめます。候補品については、同じ用途に必要な条件、予定数量、納品先、使い始める日を示して、今回の正式見積もりを依頼してください。実際の送料や加工代、予定納期は、その条件で確かめます。
法人向けの資材調達相談では、現行品や購入量、使い方から見直しを相談できます。資料が揃っていない場合も、分かっている品番・写真・数量と、確認したい条件をお問い合わせへお知らせください。単価の差、支払総額の差、欠品の記録を分けたうえで、どの条件を揃えて比較するか整理できます。
参考資料・出典
- 北海道「食品製造業の経営改善マニュアル」5「コスト管理」:原材料・資材購入で必要量、価格、欠品、在庫の過不足を確認する考え方。確認日:2026年9月26日。