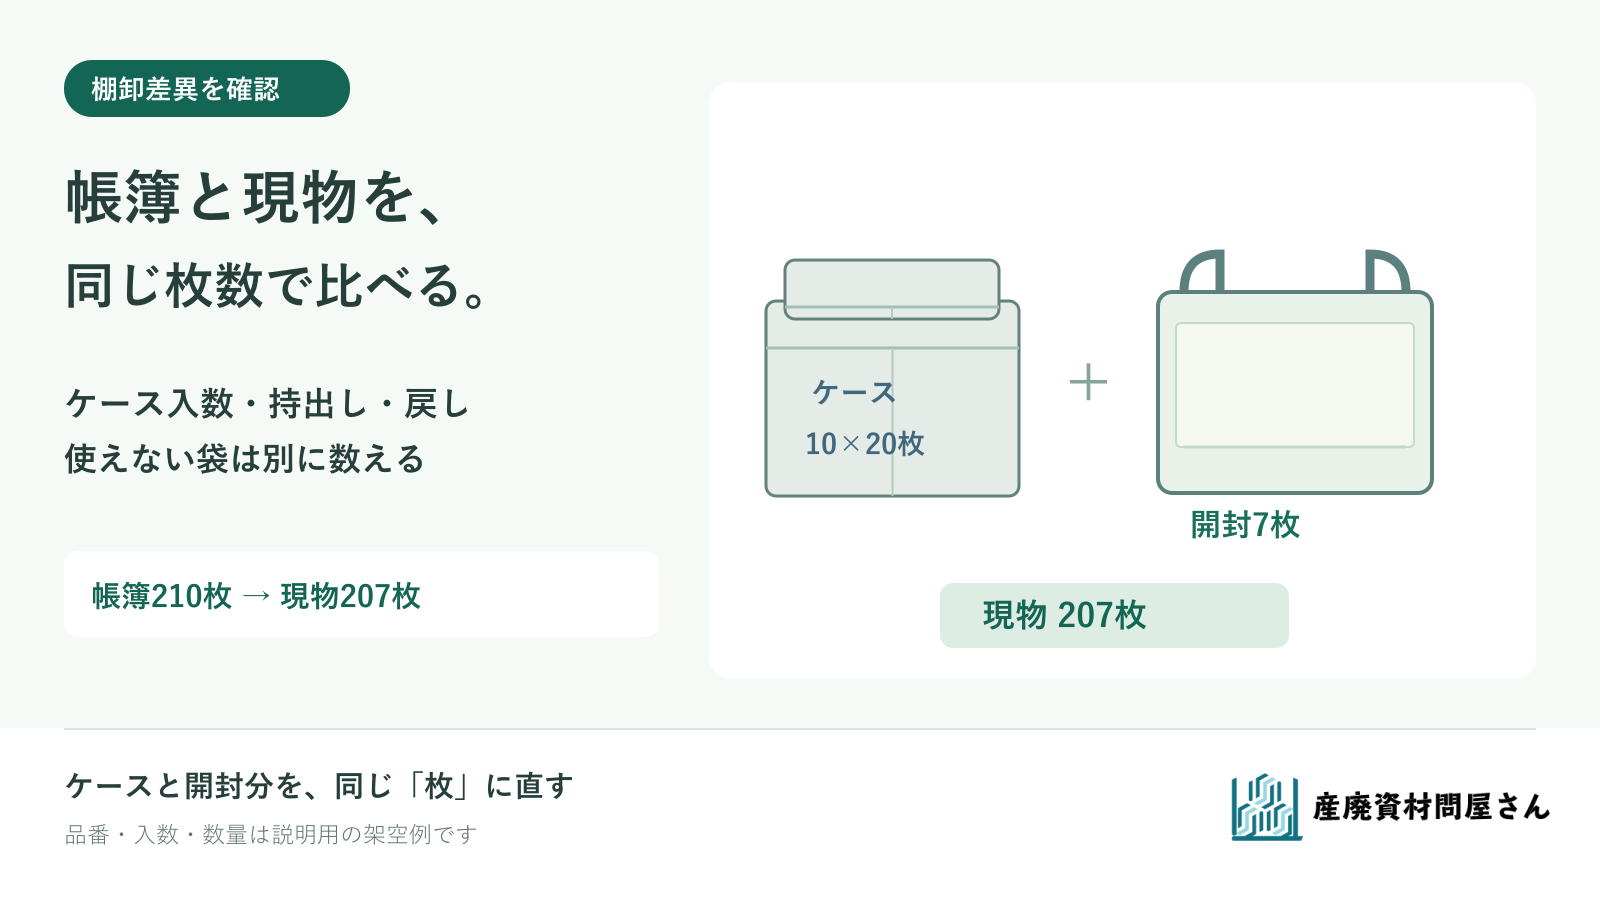
フレコンの帳簿在庫が210枚なのに、倉庫で数えると207枚。すぐに3枚を買い足す前に、同じ時点・同じ品番・同じ「枚」単位で帳簿と現物を照らします。ケースを枚数へ換算し、現場へ持ち出した分と社内倉庫へ戻した分の記録を追います。傷んで使えない袋は現物に含めても、補充判断に使う使用可能数には含めません。
使用可能数から再注文の時点を決める考え方はシート・フレコンの発注点で扱っています。本稿は、そこに入れる数が棚卸しで合わないときの確認に絞ります。
品番と締め時点を決め、ケースを枚数へ直す
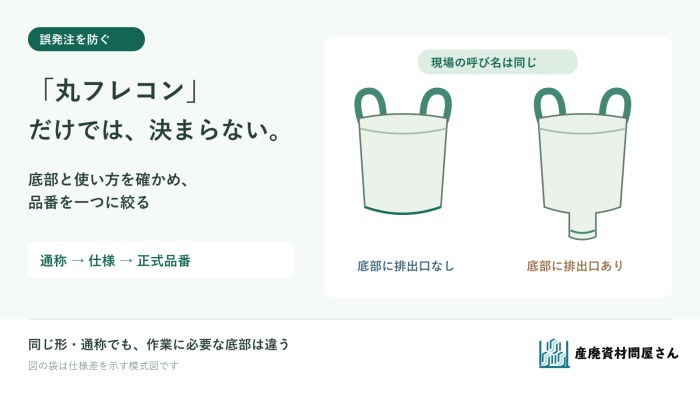
棚卸し中に入庫や持出しが続くと、数えた時点と帳簿の時点がずれます。まず何月何日の何時までの取引を含めるかを決め、その時点の倉庫、現場、移動中の資材を分けます。フレコンは袋口・排出口・吊り部などの仕様が違えば、同じ「フレコン」という名前でも別の品番として数えます。当社のフレコンバッグ・スタンドの商品一覧では、形状別に商品をご案内しています。
箱の数と袋の枚数を混ぜないように、ケース入数をその品番の納品書・外装表示で確認します。開封した箱は「1ケース」と数えず中身を数え、封緘箱も入数の表示と品番を確かめます。シートならケースではなく、同じ完成寸法・生地・加工ごとに枚数を記録します。
中小企業基盤整備機構のJ-Net21も、棚卸し時点の品名・所在場所を記したリストに実際の数量を記入し、帳簿へ反映する手順を示しています[1]。ここで扱うケース入数やフレコンの数字は同資料の実例ではなく、次節の説明用の架空例です。
持出しと社内への戻しを、伝票で差し引く
説明用の架空例として、ある仕様のフレコンF-72を1ケース20枚とします。締め時点の帳簿残は210枚。倉庫には封緘10ケースで200枚、開封分が7枚あり、現物は計207枚でした。F-72と入数は当社商品の品番・販売単位ではありません。
差は3枚ですが、倉庫と現場のやり取りを調べると、現場へ持ち出した5枚が帳簿に未記録で、現場から戻った2枚も未記録でした。伝票や受渡しの時刻を照らし、両方が締め時点より前だったと確かめられれば、210-5+2=207枚となります。差の符号が合うだけで原因と決めず、対象品番・数量・場所・担当者を資料で確認します。
| 確認の順番 | 帳簿に反映する枚数 | 残数(架空) | 確かめる根拠 |
|---|---|---|---|
| 締め時点の帳簿残 | — | 210枚 | 直前残と入出庫一覧 |
| 未記録の現場持出し | -5枚 | 205枚 | 払出票、受取側、持出時刻 |
| 未記録の現場戻し | +2枚 | 207枚 | 返却記録、倉庫受取時刻 |
| 倉庫で数えた現物 | 10ケース×20枚+7枚 | 207枚 | ケース表示と開封分の実数 |
現場に渡した袋がまだ倉庫の在庫欄に残っている、戻し品を倉庫で受けたのに帳簿へ加えていない、といった経路ごとの違いを追います。見つかった差異は単なる「調整3枚」で閉じず、持出し5枚と戻し2枚を別の取引として記録します。原因が確かめられない差は未解明として管理者に伝え、推測で伝票を作りません。
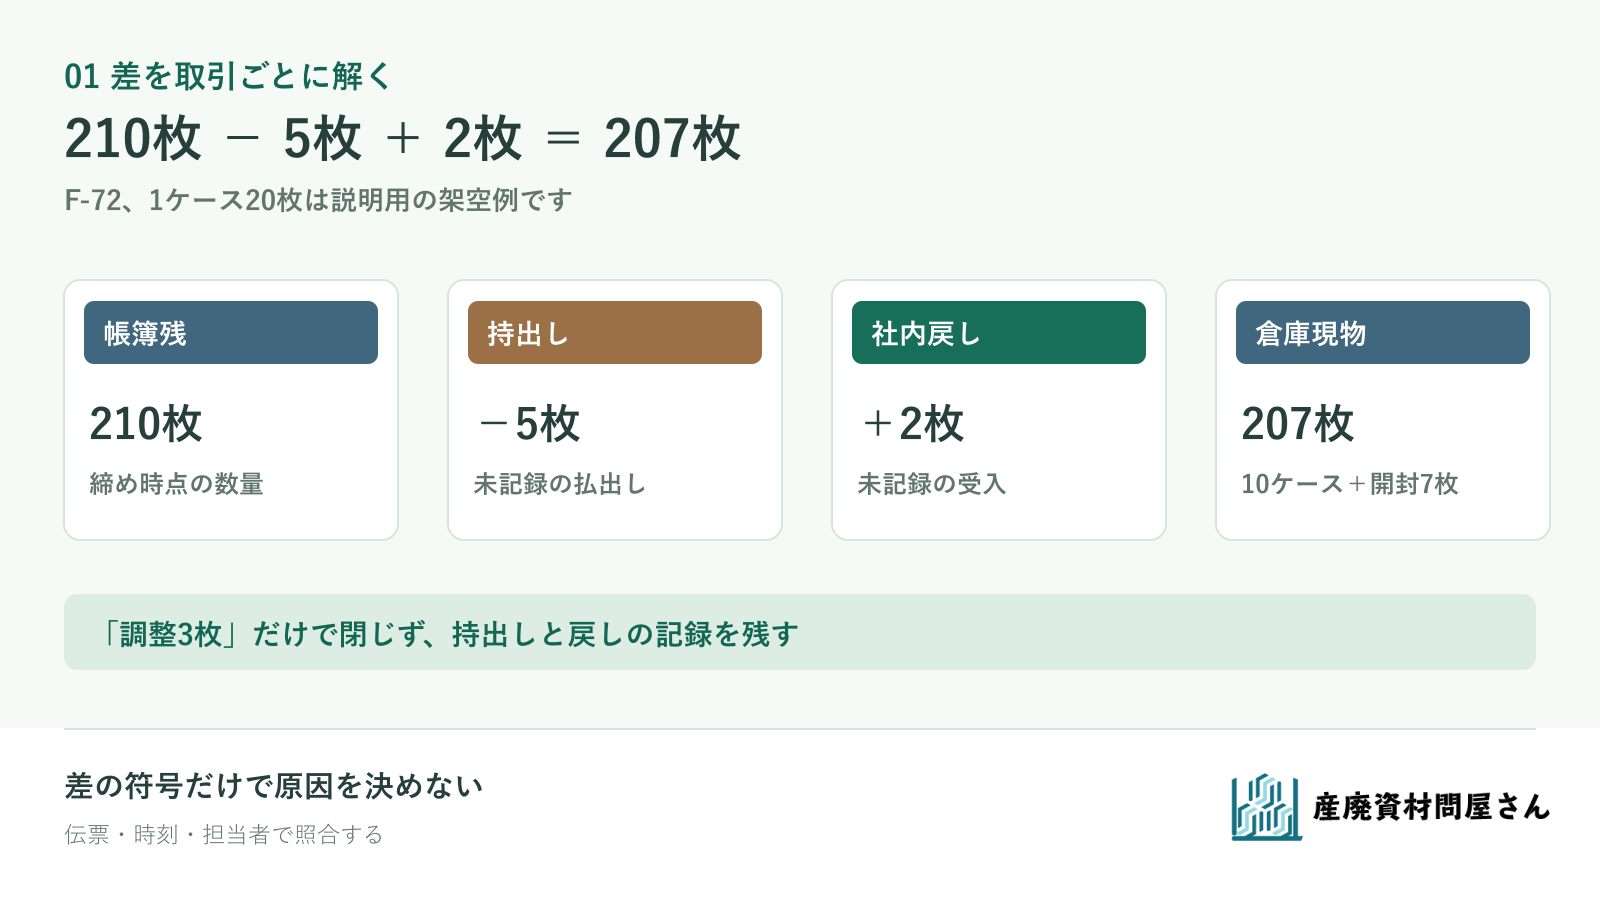
F-72と1ケース20枚は説明用の設定です。実際の入数と取引は現物・伝票で確認します。
現物207枚と、使える205枚を分ける
架空例では、倉庫へ戻った2枚に破れや汚れがあり、現場で使えるか未確認とします。現物としては207枚でも、確認が終わるまでその2枚を使用可能在庫へ戻しません。使用可能数は205枚として別欄に表示し、隔離場所と状態を記録します。現場責任者やメーカーの条件に照らして使えるかを確認し、再使用・返却・処分を個別に判断します。
| 同じ締め時点の区分 | 枚数(架空) | 補充判断での扱い |
|---|---|---|
| 倉庫の現物 | 207枚 | 実地棚卸しの数 |
| うち状態未確認の戻し品 | 2枚 | 使えると確認するまで除外 |
| 使用可能数 | 205枚 | 引当済みの分があればさらに分ける |
| 未入荷の注文 | 別に確認 | 受入予定日まで在庫に加えない |
この「使用可能205枚」は、まだほかの現場へ引き当てた分を差し引く前の数です。発注点と比較する際は、引当と未入荷の注文・到着予定日も確認します。破損品が購入先へ返品できるか、交換できるかは契約や商品条件によるため、社内戻しと購入先への返品を混同しません。
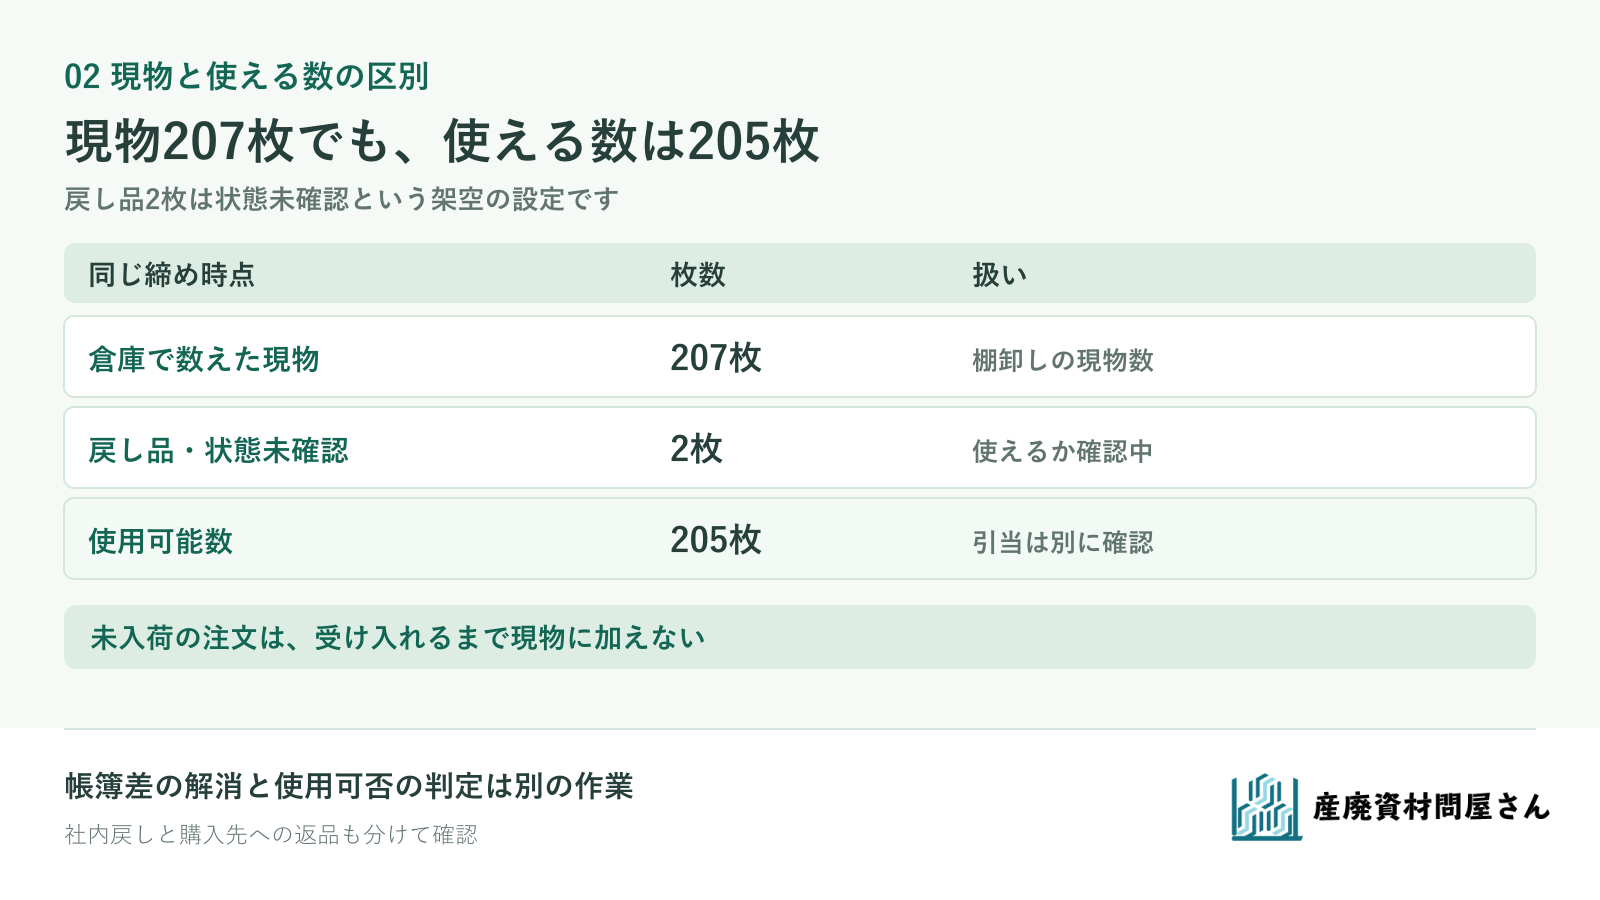
帳簿差の解消と使用可否の判定は別の作業です。状態未確認品を使える在庫へ足しません。
差を解いてから、補充数を決める
棚卸し後は、差異を生んだ経路ごとに記録方法を直します。ケースから一部を出した時点で枚数に換算したか、現場への持出しと戻しを同じ品番で記録したか、使用不可品を別の場所と欄に置いたかを確認します。次の棚卸しでは、同じ締め時点の帳簿と実地数を照合できます。
不足が続くなら、使用可能数、引当済み数、未入荷の注文と必要日をそろえてから補充を検討します。今回の架空例では、帳簿と現物の差3枚そのものが追加で買うべき枚数とは言えません。フレコンの仕様と実際の必要数、購入頻度が分かれば、法人向け資材調達のご案内やお問い合わせからご相談ください。販売単位、在庫と納期は品番・条件ごとに確認します。
参考資料・出典
- 中小企業基盤整備機構 J-Net21「棚卸しの目的とその重要性について教えてください。」(2026年9月26日確認)。棚卸し時点の品名・所在と現物数を記録し、帳簿数量へ反映する一般的な手順を参照。