倉庫にシートが35枚あると聞いても、35枚すべてが「余り」とは言えません。次の現場で使う分、状態確認が必要な分、寸法が合わず転用できない分を分けると、次回に買う数量が変わります。J-Net21は過剰在庫が保管費や資金の滞留につながると説明しています。[1] まず現物と使用予定を同じ期間で並べます。
入荷・使用・現物の三つで残数を確かめる
以下は架空のシートS-8です。前月末30枚、当月入荷50枚、当月使用45枚なら、帳簿上の月末残数は30+50−45=35枚です。現物棚卸しが33枚なら、差の2枚は「余剰」でも「発注すべき不足」でもなく、出庫の記録漏れや別置きなどを調べる対象です。帳簿と現物が一致するまで次回数量の根拠にしません。
現物が35枚で一致したとしても、汚れや寸法違いで5枚を保留にするなら、使用可能と確認済みの枚数は30枚です。保留品は勝手に廃棄・転用せず、状態と行き先を担当者が決めます。シートの型式、長さ、固定位置が次の車両に合うかも確認してください。
| 架空S-8の月末 | 枚数 | 扱い |
|---|---|---|
| 前月末+入荷−使用 | 30+50−45=35 | 帳簿と現物を照合 |
| 現物のうち状態保留 | 5 | 使える在庫に入れない |
| 使用可能と確認済み | 30 | 次期の予定と比較 |
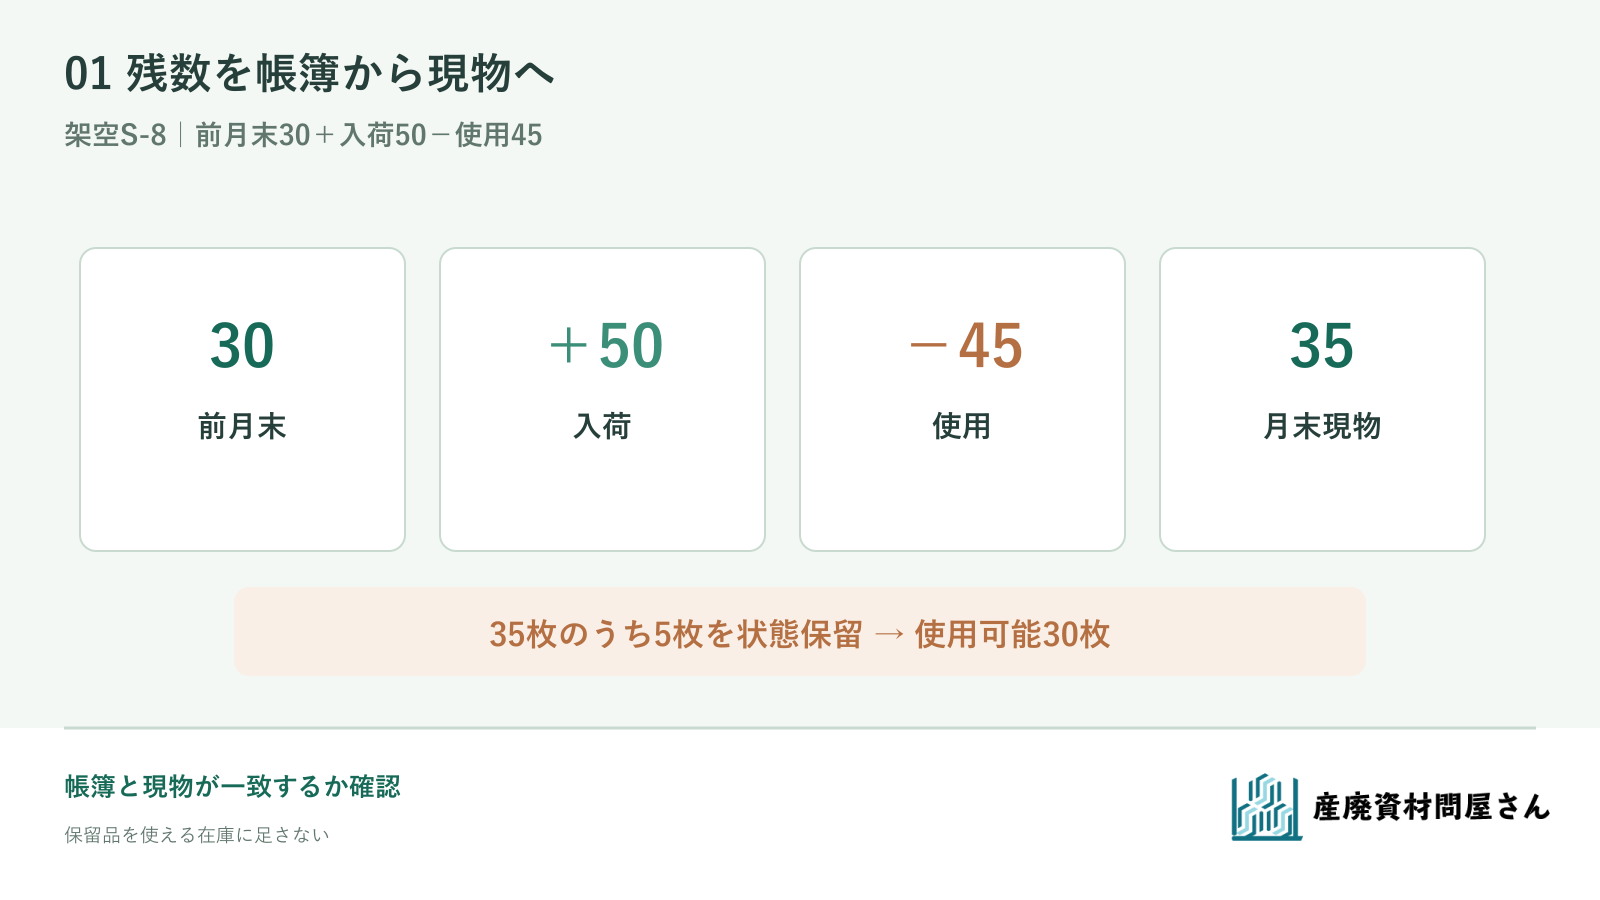
図を拡大して見る。枚数と状態は架空の説明例です。
「在庫の費用」を購入代金だけで決めない
35枚を架空の税別単価2,000円で仕入れたなら、仕入額の目安は70,000円です。ただしこの金額をそのまま損失とは呼べません。これから使えるシートも含むためです。一方で、置場、保管中の点検、再梱包、傷んだ品の扱いには別の負担が生じます。数量を絞って発注回数を増やす場合は、配送費や受入作業も増える可能性があります。J-Net21の別資料も、保管費と少量多頻度の納入費用を考えるよう述べています。[2]
次回案を比較するときは「同じ一か月」の購入予定枚数、配送回数、置場を並べます。値引きのためにまとめ買いした場合は、その条件を記録し、単価だけで判断しません。保留品の処置費用は、実際の状態を確認してから別欄で見積もります。
次回量は使用可能数から逆算する
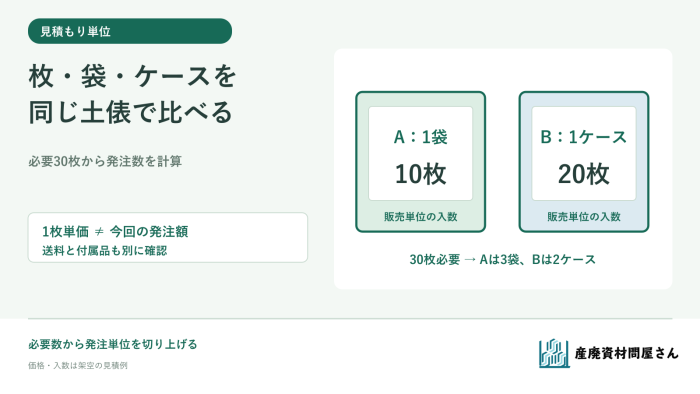
架空S-8で次の対象期間の使用予定が20枚、現場で決めた予備が5枚なら、対象期間に必要なのは25枚です。使用可能な現物30枚が確保できているなら、単純計算の追加必要量は最大(0、25−30)=0枚。保留5枚を含めた35枚から引く計算はしません。この条件で前回と同じ50枚を再注文すれば、さらに残りやすくなります。
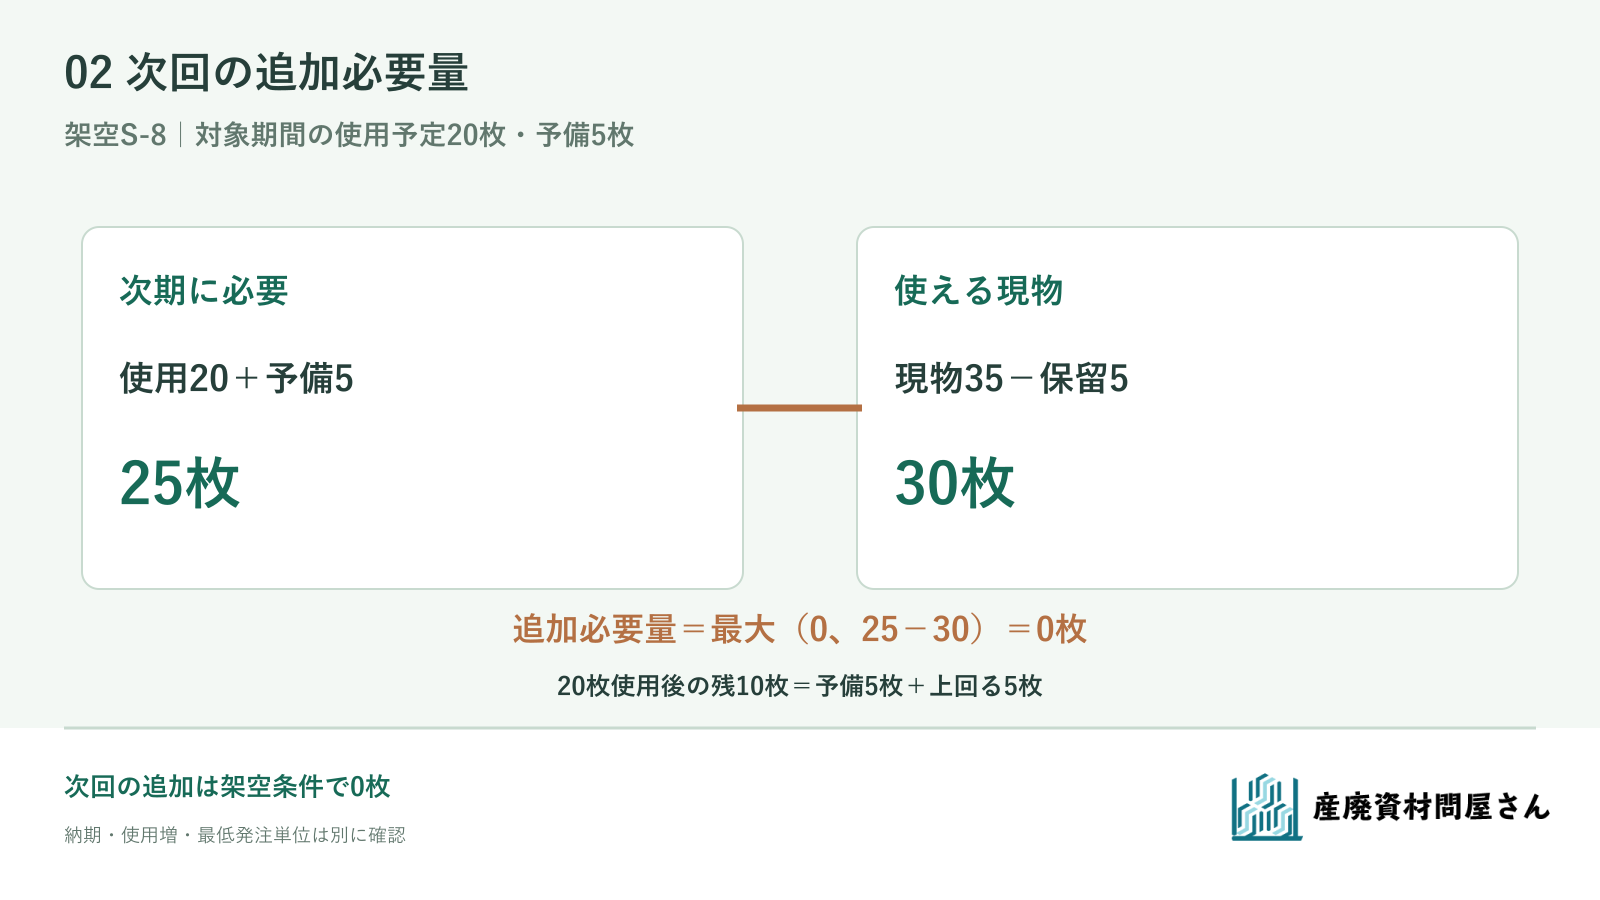
図を拡大して見る。追加0枚は架空期間の計算結果で、将来の発注停止を意味しません。
発注を見送る前に、次の入荷までの納期、急な使用増、別現場への転用予定、最低発注単位を確認します。予定どおり20枚を使えば、使用可能な現物は10枚残ります。そのうち5枚は決めた予備で、残る5枚が予備を上回る分です。残る10枚の状態と用途を次の点検で確認し、保管期間が長くなる品は購入担当と現場で扱いを決めてください。
シートの型式、現物と帳簿の残数、使える状態の枚数、次期の使用予定、保管条件をお問い合わせからお知らせください。最低発注単位と分納条件を含めて、次回の手配を個別に確認します。
参考資料・出典
- J-Net21「過剰在庫を見直す」(2026年9月26日確認)。過剰在庫の保管・資金面の負担。
- J-Net21「小売業の在庫費用削減策」(2026年9月26日確認)。保管費と少量多頻度発注の納入費用。